
任天堂的股价,最近有点不太好看。说实话,看到过去五个月跌了33%这个数字,就算不是股民,我这老任粉心里也跟着咯噔一下。
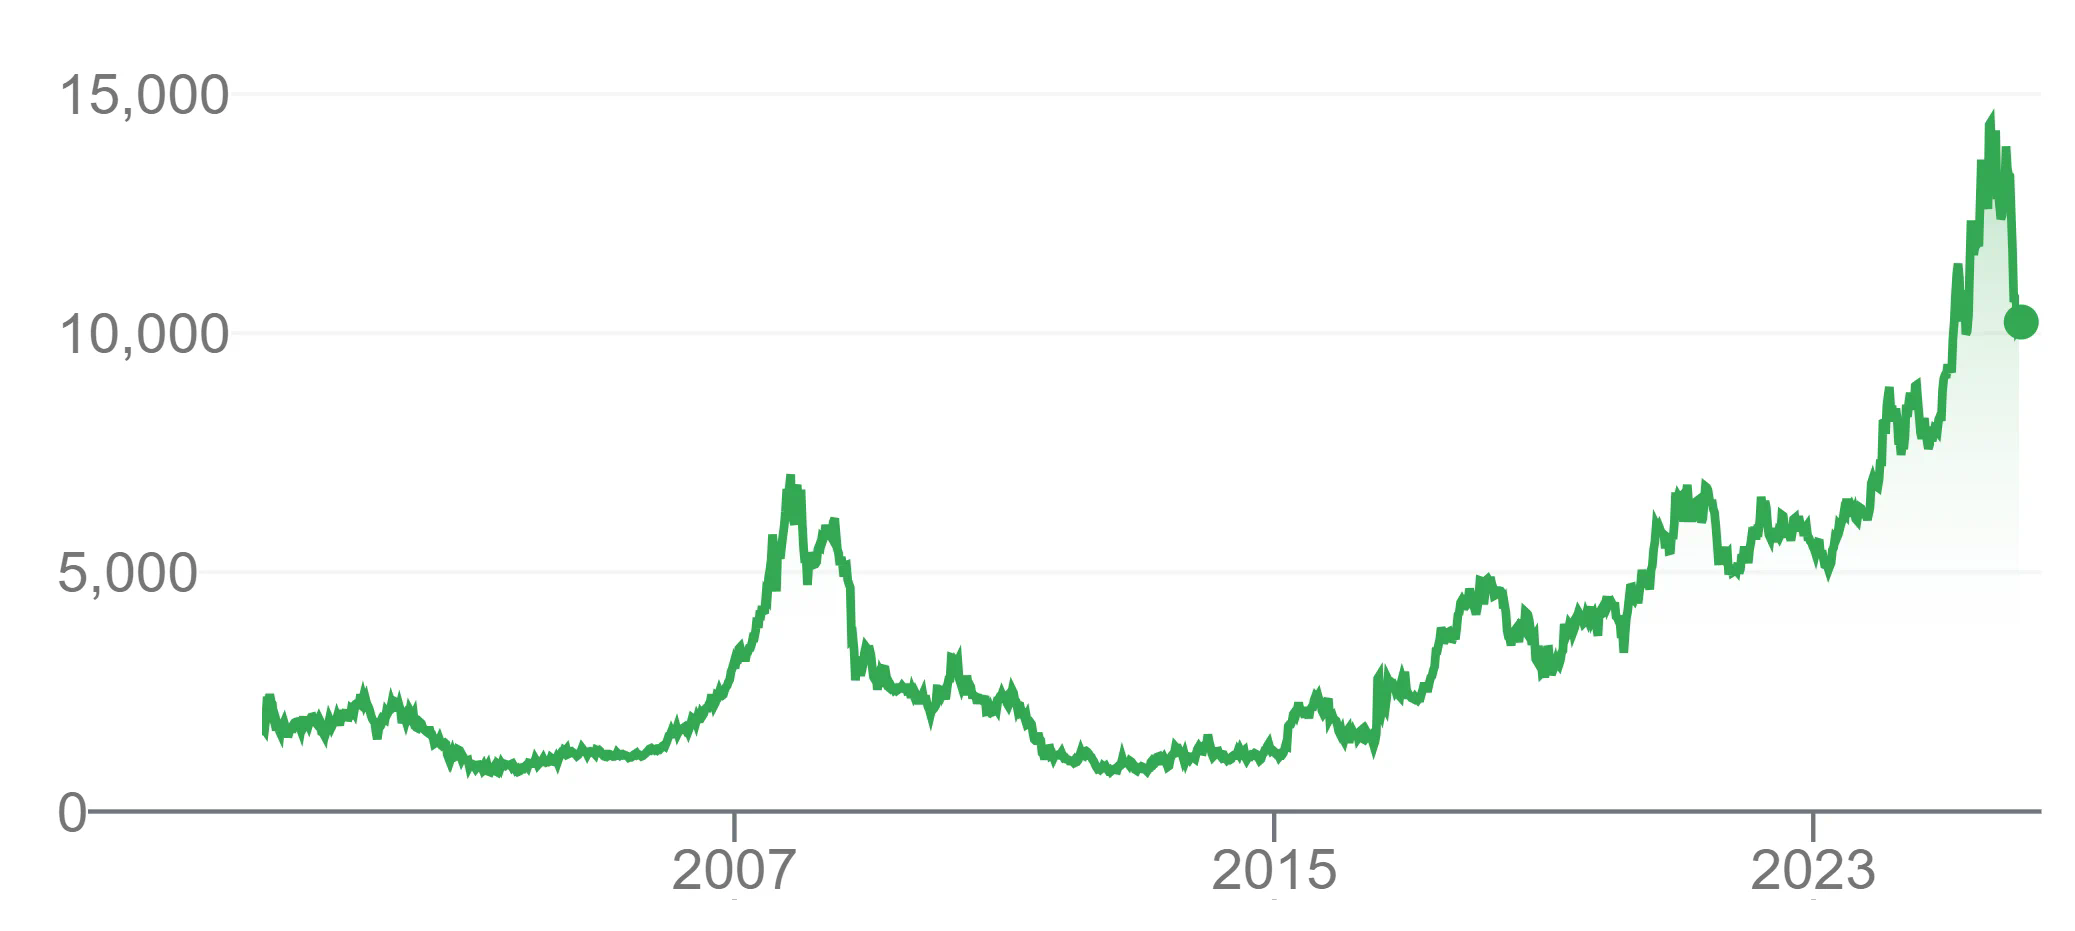
具体点说,这股价周二的时候跌到了9950日元,算是自打去年4月以来头一回跌破一万日元大关。要知道,就在去年八月,它还意气风发地冲上了接近14800日元的历史最高点。这过山车坐的,可比马力欧开卡丁车刺激多了。
股价为啥涨跌,外人当然只能猜。不过去年夏天那个高点,明眼人都知道,肯定是Switch 2在六月份发售那阵子,在日本和美国接连打破销售纪录给顶上去的。新主机红利嘛,资本市场就吃这一套。
那么问题来了,红利吃完了,接下来呢?要我说,这随后的下跌,原因也不难琢磨。圣诞商战过后,Switch 2的销售势头放缓是必然的,尽管它卖得依然比初代Switch同期要好。但更关键的一点是,机器发售都快半年了,你掰着手指头数数,能称得上“非玩不可”的杀手级独占大作,有吗?这事儿对核心玩家和投资者的信心,影响可不小。
股东们心里犯嘀咕的,恐怕还有成本。最近全球内存价格蹭蹭往上涨,美国那边的关税问题也一直悬着,这些都是实打实的压力。成本上去了,利润就可能被挤压,未来主机要不要涨价?谁心里都没底。
这不,连古川俊太郎社长上周也亲自出来表态了。他话说的挺官方,但意思很明确:内存市场波动太大,公司正在死死盯着Switch 2的利润率。至于会不会因为采购成本提高售价?老江湖的古川打了个太极,说不对假设性问题做出回应。但越是这样,市场可能就越容易往坏处想。
不过话说回来,咱们也别被这33%的跌幅一下子吓住。把时间线拉长看,任天堂这股价本来就挺“传奇”的。在2025年Switch 2带动暴涨之前,它的股价历史上就从来没突破过一万日元。2017年初代Switch发售那会儿,股价才2400日元左右。就连Wii火遍全球的那个年代,股价巅峰也没摸到7000日元的边儿。
所以,哪怕跌了这么多,现在的股价依然比2025年之前的任何时期都要高。但话分两头说,五个月跌掉三分之一,搁哪家公司都不是小事,股东焦虑太正常了。如果上面提到的几个问题得不到缓解,这跌势能不能刹住车,还真不好说。
有意思的是,同样面对内存涨价的行业大环境,隔壁的索尼看起来似乎就没这么“疼”。最近日本那边就有专家在分析,为啥“内存危机”好像只重创了任天堂。我看了下,大概有这么几个点,挺值得琢磨。
首先一个,是表态的底气不同。索尼可以相对明确地对外说,自己已经确保了关键零部件的供应量。而任天堂这边的说法,就更偏向于“正在密切关注”,这种不确定性在资本市场眼里,就是风险。
更根本的差异,其实在于业务结构穿越火线一元租号。索尼是个巨无霸,游戏只是它的一条大腿,音乐、电影、电子产品样样都玩得转。任天堂呢?它的身家性命几乎全押在电子游戏上。Switch 2这台硬件,在任天堂整个大盘子里占的比重太大了,而且主机硬件本身利润率就薄,成本一有风吹草动,对业绩的影响自然是立竿见影。
最后还有收入模式的差别。PlayStation大概有20%的营收来自PS Plus这类订阅服务,这可是个相当稳定的“定期饭票”。反观任天堂,它的线上会员服务(NSO)收入占比还很小。这就导致索尼的收入结构更抗波动,而任天堂的命脉,依然高度系在每一台主机、每一份游戏软件的销量上。
这么一对比就清楚了。内存涨价是行业共通的难题,但船大抗风浪,业务多元化的索尼,的确有更多的缓冲垫。而任天堂这条专注游戏、靠硬件驱动的“精品快船”,对供应链成本波动的敏感度就要高得多。这轮股价震荡,算是给任天堂这种商业模式的特点,做了一次清晰的注脚。接下来怎么应对,就看古川社长和他的团队如何操盘了。
推荐阅读:


